Snažan završetak transformacione godine Pepco Group: Novi program otkupa akcija u vrednosti do 400 miliona evra

Pepco Group očekuje da će prijaviti prihode u FY26 veće od 4,5 milijardi evra
 Foto: Pepco
Pepco Group N.V, vodeći panevropski diskontni maloprodajni lanac raznovrsne robe, danas objavljuje ažurirane informacije o poslovanju pred objavljivanje preliminarnih rezultata za celu FY26, zakazano za 9. decembar 2026. godine.
Ključne informacije
- Poslovanje i izgledi
- Snažan četvrti kvartal, sa rastom prihoda po konstantnim deviznim kursevima od +15,6% i rastom prihoda na uporedivoj osnovi („LFL“), bez FMCG kategorije, od +9,5% u dosadašnjem toku kvartala do 20. septembra 2026. godine (+9,4% uključujući FMCG), što predstavlja najbolji kvartalni LFL rezultat od redefinisanja strategije.
- Rast LFL prihoda bez FMCG kategorije bio je vođen rastom obima, uz pozitivan rast broja transakcija u svim regionima: Zapadna Evropa +14,9%, CEE North +8,8% i CEE South +8,2%.
- Snažno osnovno poslovanje u četvrtom kvartalu dodatno je podržano planiranim rasprodajama zaliha iz prethodnih sezona, što je istovremeno rezultiralo rekordno visokim nivoom svežine zaliha na kraju godine.
- Za 51 nedelju zaključno sa 20. septembrom 2026. godine, rast LFL prihoda bez FMCG kategorije iznosio je +5,9% (+3,8% uključujući FMCG).
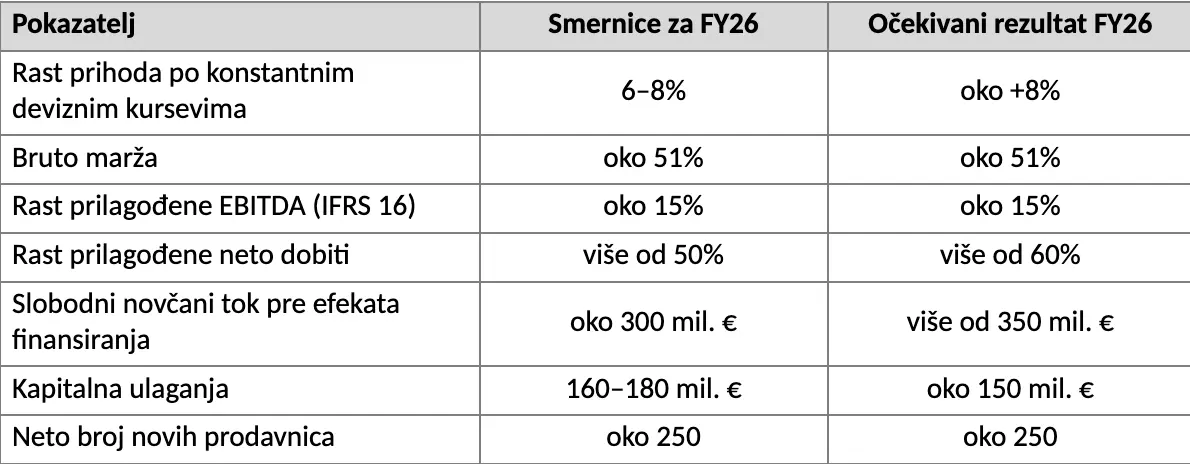
- Očekuje se da će prihodi za celu godinu premašiti 4,5 milijardi evra, što predstavlja rast po konstantnim deviznim kursevima od oko +8%, na gornjoj granici raspona smernica od 6 do 8%.
- Očekuje se da će bruto marža u FY26 iznositi oko 51%, dok se za prilagođenu EBITDA (IFRS 16) očekuje rast od oko 15%, u skladu sa smernicama.
- Sada se očekuje da će rast prilagođene neto dobiti u FY26 premašiti 60%, iznad prethodnih smernica od više od 50% (revidirana baza FY25: 234 miliona evra), dok se očekuje još viši rast prilagođene zarade po akciji (EPS), kao rezultat značajnog smanjenja broja akcija.
- Sada se očekuje da će slobodni novčani tok pre efekata finansiranja u FY26 premašiti 350 miliona evra, iznad smernica od oko 300 miliona evra, nakon kapitalnih ulaganja od oko 150 miliona evra, uz očekivanih oko 250 neto novih prodavnica u FY26.
- 2. Povrat kapitala
- Upravni odbor je odobrio novi višegodišnji program otkupa sopstvenih akcija u vrednosti do 400 miliona evra, u skladu sa okvirom za alokaciju kapitala predstavljenim u maju 2026. godine.
- Tender otkup akcija u vrednosti od 400 miliona evra završen je u avgustu 2026. godine, dok se očekuje da će odnos zaduženosti pre IFRS 16 na kraju godine iznositi oko 0,7x, ispod sredine ciljanog raspona Grupe od 0,5x do 1,5x.
Komentarišući rezultate, Stephan Borchert, generalni direktor Pepco Group, izjavio je:
“FY26 je bila godina od presudnog značaja za Pepco Group. Završili smo transformaciju našeg portfolija u poslovanje fokusirano isključivo na Pepco, dok je snaga brenda kontinuirano rasla tokom godine. Četvrti kvartal bio je naš najsnažniji od redefinisanja strategije i predstavlja osmi uzastopni kvartal pozitivnog rasta prodaje na uporedivoj osnovi. Sada očekujemo da ćemo ostvariti godišnji rast prihoda na gornjoj granici naših smernica, zajedno sa rastom EBITDA od oko 15% i značajnim rastom neto dobiti. Snažnim rezultatima u velikoj meri doprinose značajne operativne promene koje smo tokom poslednjih 18 meseci sproveli širom Grupe, kao i naš kontinuirani fokus na ponudu za Pepco kupce. Cena i dalje ima centralnu ulogu. Nastavićemo selektivno da reinvestiramo dobitke ostvarene kroz poboljšanje marži u kvalitet proizvoda i atraktivne cene za kupce, čime podržavamo našu poziciju cenovnog lidera i podstičemo rast obima prodaje", rekao je Borchert i dodao:
"U novu finansijsku godinu ulazimo kao fokusiranije i efikasnije poslovanje, uz ubrzan program otvaranja prodavnica u Zapadnoj Evropi i stabilan rast na našem ključnom poljskom tržištu. Uveren sam da možemo da nastavimo da pretvaramo ovaj zamah u profitabilan rast u godinama koje dolaze. Pored otkupa akcija u vrednosti od 550 miliona evra koji smo realizovali tokom finansijske godine, danas predstavljamo narednu fazu naših planova za povrat kapitala, kroz uspostavljanje novog višegodišnjeg programa otkupa sopstvenih akcija. To odražava naše poverenje u snažnu sposobnost poslovanja da generiše novčani tok, kao i našu posvećenost ostvarivanju većih prinosa za akcionare.“
Trenutno poslovanje
Prihodi Pepca u periodu od 51 nedelje zaključno sa 20. septembrom 2026. godine porasli su za +8,3% po konstantnim deviznim kursevima, vođeni rastom LFL prihoda bez FMCG kategorije od +5,9% (LFL uključujući FMCG: +3,8%).
U dosadašnjem toku četvrtog kvartala, zaključno sa 20. septembrom 2026. godine, prihodi po konstantnim deviznim kursevima porasli su za +15,6%, uz rast LFL prihoda od +9,5% bez FMCG kategorije (+9,4% uključujući FMCG). To je iznad rasta LFL prihoda od +5,4% bez FMCG kategorije (+4,2% uključujući FMCG), ostvarenog u trećem kvartalu FY26, i predstavlja naš najbolji kvartalni rezultat od redefinisanja strategije, uz osam uzastopnih kvartala pozitivnog LFL rasta. Posmatrano na dvogodišnjoj osnovi, rast LFL prihoda bez FMCG kategorije u četvrtom kvartalu iznosio je +17,7%.
Zapadna Evropa ostvarila je najbolje rezultate u dosadašnjem toku četvrtog kvartala, uz rast LFL prihoda bez FMCG kategorije od +14,9%, čemu je doprinela Španija, gde je rast LFL prihoda bez FMCG kategorije ostao iznad 20% nakon konverzije mreže Pepco Plus prodavnica. LFL bez FMCG kategorije u regionu CEE North porastao je za +8,8%, a u CEE South za +8,2%, dok je Poljska, najveće tržište Grupe, ostvarila značajno poboljšanu stopu rasta tokom perioda, uz LFL bez FMCG kategorije od +5,9%.
Rast LFL prihoda u četvrtom kvartalu takođe je imao koristi od planirane rasprodaje zaliha iz prethodnih sezona, što je deo naše strategije osvežavanja i unapređenja asortimana odeće. Time je ostvaren rekordno visok nivo svežine zaliha na kraju godine, ali je istovremeno zabeležen jednokratan negativan uticaj na bruto maržu u poslednjem kvartalu od oko 200 baznih poena u odnosu na prethodnu godinu. Procenjujemo da je rasprodaja doprinela rastu LFL prihoda u četvrtom kvartalu FY26 za tri do pet procentnih poena i da će, zahvaljujući poboljšanoj svežini zaliha, nastaviti da podržava LFL prihode u narednim kvartalima, iako u manjoj meri. U narednom periodu, LFL rast trebalo bi dodatno da podrže uvođenje našeg digitalnog programa lojalnosti, nastavak oporavka poslovanja u CEE North, snažan zamah u Zapadnoj Evropi i bolji rezultati kategorije odeće nakon unapređenja asortimana, dostupnosti proizvoda i vizuelnog izlaganja.
"Očekujemo da ćemo godinu završiti sa oko 250 neto novih Pepco prodavnica i ukupnom mrežom od oko 4.260 prodavnica na dan 30. septembra 2026. godine, u skladu sa našim smernicama. Nakon toga sledi ubrzano širenje u Zapadnoj Evropi kroz otvaranje najmanje 600 novih prodavnica između FY27 i FY30, najavljeno prilikom objavljivanja polugodišnjih rezultata u maju 2026. godine."
Napomena: Tokom godine Grupa je izveštavala o rastu prihoda na uporedivoj osnovi (LFL) i sa uključenom i sa isključenom FMCG kategorijom. Cilj je bio da se pruži transparentniji prikaz osnovnih rezultata Pepca nakon izlaska iz FMCG kategorija tokom druge polovine FY25. Ova razlika u LFL pokazateljima bila je, kao što se očekivalo, naročito izražena u prvoj polovini FY26 i neće imati dalji uticaj po završetku tekuće finansijske godine. Ubuduće ćemo objavljivati jedinstveni standardni pokazatelj rasta LFL prihoda, jer između ova dva pokazatelja više neće biti razlike.
Izgledi za FY26
Grupa očekuje da će prijaviti prihode u FY26 veće od 4,5 milijardi evra, što predstavlja rast po konstantnim deviznim kursevima od oko +8%, na gornjoj granici našeg raspona smernica od 6 do 8%. Očekuje se da će bruto marža za celu godinu iznositi oko 51%, u skladu sa smernicama i oko 200 baznih poena više nego prethodne godine (revidirani FY25: 49,2%), zahvaljujući efikasnijoj nabavci, povoljnijoj strukturi prodaje nakon izlaska iz FMCG kategorije i pozitivnim efektima deviznih kurseva.
Očekuje se da će rast prilagođene EBITDA (IFRS 16) biti oko 15%, u skladu sa smernicama i u odnosu na revidiranu bazu FY25 od 841 milion evra. Kao što je ranije najavljeno, rast je usporen u drugoj polovini godine usled povećanja troškova transformacije poslovanja. Sada se očekuje da će rast prilagođene neto dobiti premašiti 60%, iznad naših prethodnih smernica od više od 50% i u odnosu na revidiranu bazu FY25 od 234 miliona evra, zahvaljujući boljoj konverziji EBITDA, nižoj efektivnoj poreskoj stopi i prethodno najavljenoj promeni politike amortizacije. Očekuje se da će rast prilagođene zarade po akciji (EPS) premašiti rast prilagođene neto dobiti, odražavajući pozitivan efekat programa otkupa sopstvenih akcija i tender otkupa.
Nastavak disciplinovanog pristupa širenju mreže prodavnica i kapitalnim ulaganjima trebalo bi da dovede do toga da slobodni novčani tok pre efekata finansiranja premaši 350 miliona evra, iznad prethodnih smernica od oko 300 miliona evra. Očekuje se da će kapitalna ulaganja iznositi oko 150 miliona evra, što je ispod srednjoročnog raspona od 160 do 180 miliona evra godišnje, pri čemu su ulaganja prvenstveno usmerena na otvaranje novih prodavnica i program preuređenja postojećih prodavnica.
Povrat kapitala i bilans stanja
Grupa je 17. avgusta 2026. godine završila poravnanje pro-rata tender otkupa akcija u vrednosti od 400 miliona evra, kroz kupovinu 36.462.201 obične akcije po fiksnoj ceni od 47,52 PLN po akciji. Nakon povrata kapitala, očekuje se da će odnos zaduženosti pre IFRS 16 na kraju FY26 iznositi približno 0,7x prilagođene EBITDA, što je ispod sredine ciljanog raspona Grupe od 0,5x do 1,5x.
U skladu sa okvirom za alokaciju kapitala predstavljenim uz naše polugodišnje rezultate u maju 2026. godine, Grupa od FY27 namerava da akcionarima vrati celokupan slobodni novčani tok nakon efekata finansiranja iz prethodne godine, nakon strateških ulaganja u poslovanje, kroz kombinaciju dividendi i otkupa sopstvenih akcija. Planirano je da se redovna stopa isplate dividende tokom vremena postepeno približi nivou od 40% prilagođene neto dobiti. U nastavku su predstavljene još dve promene koje se odnose na strukturu kapitala i povrat kapitala Grupe.
Novi višegodišnji program otkupa sopstvenih akcija
Upravni odbor je odobrio novi višegodišnji program otkupa sopstvenih akcija u vrednosti do 400 miliona evra, koji će biti dostupan za realizaciju od FY27 do FY29. Ova odluka usledila je nakon ranijeg završetka prethodnog programa Grupe vrednog 200 miliona evra u maju 2026. godine i posebnog jednokratnog tender otkupa u vrednosti od 400 miliona evra završenog u avgustu 2026. godine.
Novi program deo je prethodno opisanog okvira za alokaciju kapitala i iz njega će biti finansiran, a realizovaće se paralelno sa isplatom redovne dividende, uz održavanje zaduženosti pre IFRS 16 unutar ciljanog raspona Grupe od 0,5x do 1,5x. Dodatni detalji, uključujući veličinu i vreme realizacije prve tranše, biće objavljeni u odgovarajućem trenutku.
Poništavanje sopstvenih akcija
Grupa je pokrenula zakonski postupak za poništavanje 51.153.590 običnih akcija koje drži kao sopstvene akcije, uključujući 36.462.201 akciju kupljenu kroz tender otkup. Propisano obaveštenje je objavljeno, a očekuje se da će postupak poništavanja biti završen oko 13. novembra 2026. godine, nakon isteka odgovarajućeg roka u kojem poverioci mogu da ulože prigovor u skladu sa holandskim zakonodavstvom.
Po završetku postupka, izdati akcijski kapital Kompanije biće smanjen sa 577.451.935 na 526.298.345 običnih akcija, od kojih će 16.725.809 biti u vlasništvu Kompanije kao sopstvene akcije. Poništavanje neće promeniti broj akcija u opticaju, koji ostaje 509.572.536, niti proporcionalne vlasničke udele akcionara u Kompaniji.



Ostavite Vaš komentar:
NAPOMENA: Komentarisanje vesti na portalu UNA.RS je anonimno, a registracija nije potrebna. Komentari koji sadrže psovke, uvrede, pretnje i govor mržnje na nacionalnoj, verskoj, rasnoj osnovi ili povodom nečije seksualne opredeljenosti neće biti objavljeni. Komentari odražavaju stavove isključivo njihovih autora, koji zbog govora mržnje mogu biti i krivično gonjeni. Kao čitatelj prihvatate mogućnost da među komentarima mogu biti pronađeni sadržaji koji mogu biti u suprotnosti sa Vašim načelima i uverenjima. Nije dozvoljeno postavljanje linkova i promovisanjedrugih sajtova kroz komentare.
Svaki korisnik pre pisanja komentara mora se upoznati sa Pravilima i uslovima korišćenja komentara. Slanjem komentara prihvatate Politiku privatnosti.
Komentari ()
- Najnovije
- Najčitanije
- Povezano
Bez čekanja i odlaska u katastar: Lična karta nepokretnosti od danas besplatno dostupna i u digitalnom obliku
Pre 5 min

Vakcinišite se na vreme: Virusi uveliko haraju Srbijom
Pre 6 min
Bela kuća otkrila planove prema Iranu: SAD neće pokretati napade pre novembarskih izbora
Pre 15 min
Veliki problem za Olimpijakos pred duel sa Zvezdom: Furnije zbog povrede pauzira 20 dana
Pre 23 min
Unuka Dragane Mirković slavi prvi rođendan: Ponosna baka joj uputila emotivne reči
Pre 31 min
Kompanija Wiener Städtische donirala dostavno vozilo Verskom dobrotvornom starateljstvu u Beogradu
Pre 42 min
Imate visok holesterol? Pet večernjih navika prave veliku razliku
Pre 53 min
Kraj jedne fudbalske ere: Legendarni Temu Puki odlazi u penziju sa 36 godina
Pre 54 min